
Investir à crédit
Comment investir à crédit ?
Investir à crédit : les avantages et inconvénients
Investir à crédit représente une vraie opportunité patrimoniale pour vous, futurs investisseurs, et est l’une des meilleures façons de financer son investissement locatif pour devenir propriétaire. Sachez que l’immobilier est un secteur où les banques accordent assez facilement des prêts, parfois même sans apport, à condition que votre taux d’endettement après opération ne dépasse pas 35 % et, bien sûr, que l’ensemble du projet immobilier soit fiable. Pourquoi investir à crédit est-il une bonne solution ? L’effet de levier bancaire est primordial dans l’approche patrimoniale.
Investir à crédit : une rentabilité et des bénéfices intéressants
Pendant les années 2010 et jusqu’en 2021, la baisse des taux de crédit a fortement incité les Français à financer leurs projets immobiliers à crédit. Après la forte remontée de 2022-2023, les taux se sont en partie détendus, mais restent plus élevés qu’à cette époque : l’effet de levier doit donc être calculé avec soin.
L'intérêt des montages à crédit est de diminuer votre apport et de faire payer votre mensualité bancaire par votre futur locataire et par vos éventuels gains fiscaux. Autre avantage, vous empruntez à votre banque à un taux de 2% par exemple et vous investissez dans un projet immobilier ayant une rentabilité à 6%. Vous bénéficiez donc d’un levier entre le prix de l’argent et le gain que va vous apporter ce même argent.
Investir à crédit : une fiscalité avantageuse
La fiscalité d’un investissement réalisé à crédit est optimisée grâce à la déduction des intérêts d'emprunt des loyers perçus. Les intérêts sont déductibles pour n’importe quel type d’investissement locatif (habitation, commerce, location vide ou meublée,... ). Cela vous permet de diminuer considérablement la base imposable de vos revenus fonciers.
Dans la location meublée, si vous êtes loueur en meublé non-professionnel (LMNP), vos intérêts bancaires seront déduits si vous choisissez le régime réel d’imposition. Si vous choisissez le statut de loueur en meublé professionnel (LMP), les intérêts seront déductibles de vos revenus globaux.
Investir à crédit : les questions à se poser avant d'investir
Dois-je privilégier le crédit à court terme ou à long terme ? Ce choix doit être mûrement réfléchi avant de se lancer. Sachez que le crédit sur une courte durée rend les mensualités de remboursement plus élevées et cela vous accorde donc moins de temps pour rembourser la totalité du capital et des intérêts bancaires que le crédit à long terme. Il faut également faire attention à votre taux d’endettement maximum (35 %). Si vous dépassez ce taux, vous ne pourrez pas obtenir un autre crédit pour investir dans un autre projet immobilier car ils ne vous seront pas accordés.
Si vous optez pour le crédit à long terme (15, 20, 30 ans), vos mensualités seront plus faibles et plus étalées dans le temps. Cela vous permettra de gérer vos dépenses quotidiennes, d’épargner ou d’investir dans d’autres projets afin de diversifier votre patrimoine et d’en tirer des revenus locatifs intéressants.
Sachez que les taux d’intérêts accordés sont plus avantageux sur le court terme. Mais attention à ne pas se lancer trop vite sans réflexion et à ne pas fragiliser votre situation financière. En cas de doute, faites-vous aider par un professionnel.
Un investissement locatif peut se faire par le biais d’un prêt in fine ou d’un prêt amortissable. Ces méthodes présentent toutes les deux des avantages :
Le prêt in fine présente l'atout que le remboursement du capital emprunté se fait en une seule fois à la fin du contrat de crédit. Quant aux intérêts, ils doivent être payés selon la périodicité prévue, soit chaque année, trimestre ou mois ou en fin de prêt avec le capital. Concrètement, les mensualités de crédits sont faibles et les loyers perçus couvrent largement les charges du projet. Mais attention de ne pas oublier qu’à la fin, il vous faudra faire un énorme chèque. Ce type de montage est à préconiser si vous avez un montant d’épargne élevé et une fiscalité lourde. Avec ce type de prêt, les intérêts d’emprunts sont élevés, la déduction fiscale est donc plus forte. Si le taux d’emprunt est faible, vous laissez votre épargne placée et espérez sortir une rémunération de votre épargne supérieure à votre taux de crédit. Ce delta entre taux d’épargne et taux de crédit est appelé effet de levier.
Le prêt amortissable coûte moins cher sur la durée et chaque mensualité inclut une part d’intérêt et une part de capital à rembourser. Les intérêts sont calculés sur le capital restant à rembourser. Cela est avantageux car les intérêts vont progressivement diminuer pendant la durée du remboursement lorsque la part du capital va augmenter avec les loyers perçus.
L’avantage du crédit à taux variable est que l’investisseur peut profiter de taux plus faibles ce qui engendre de plus faibles mensualités sur le court terme. La banque fixe un taux d’intérêt de départ inférieur à celui d’un prêt à taux fixe, qui évolue avec le temps selon les modalités du contrat. Quand les taux baissent vous êtes gagnant, si les taux augmentent attention aux dégâts. La forte hausse des taux de 2022-2023 a rappelé ce risque. Réfléchissez bien avant de faire votre choix.
Un taux capé est une forme de taux variable qui a pour objectif de protéger les emprunteurs d’une forte hausse des taux grâce à un plafond de taux fixé par les établissements de crédit au moment de la signature du prêt. Ce plafond se situe généralement entre 1 et 3 points au-dessus du taux de départ de votre emprunt.
Les taux fixes sont plus rassurants, grâce à des mensualités et des taux d’intérêts connus et constants sur toute la durée du prêt. Les mensualités sont un peu plus élevées que dans un prêt à taux variable mais elles permettent aux investisseurs de se projeter et faire des projets plus sûrs pour l’avenir.
Découvrez nos projets en cours
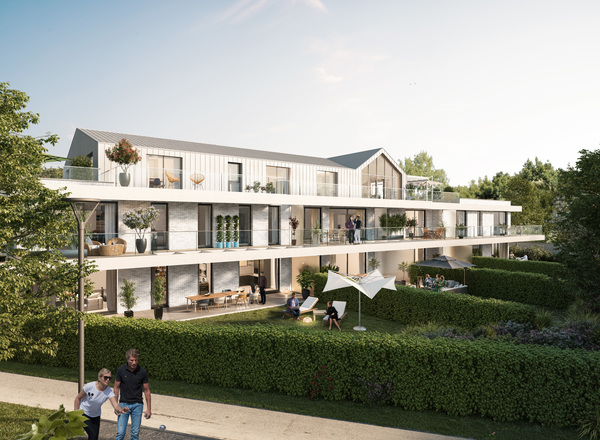
Programme immobilier neuf à Marcq-en-Baroeul Docteur Ducroquet
à partir de 730 000 €
Marcq-en-baroeul, 59700
Appartement
Programme de réhabilitation à Merlimont - Avenue de la Relliance
à partir de 113 173 €
Merlimont, 62155
Appartement, Maison
Rejoignez-nous en quelques clics
Inscrivez-vous en moins d'une minute. Pas d'engagements, pas de frais cachés.
